福满堂满期兑付危机
公关策略与实操话术
一页 PPT,一段讲稿。往下滑,逐页看完整套打法。
福满堂满期兑付危机 · 公关策略与实操话术
今天我跟大家讲一件事,一件必须正视的事。
2020年前后卖出去的那批5年期银保产品,现在陆陆续续到期了。客户当年听到的是4.5,现在拿到手只有一点几。这个事不是哪一家银行、哪一个网点的问题,是全国性的行业问题。
我今天只讲三件事:为什么会出这个事,出路在哪里,具体怎么跟客户开口。我不讲空话——我讲的每一句,都是能直接拿到客户面前去说的话。
三章看懂整套打法
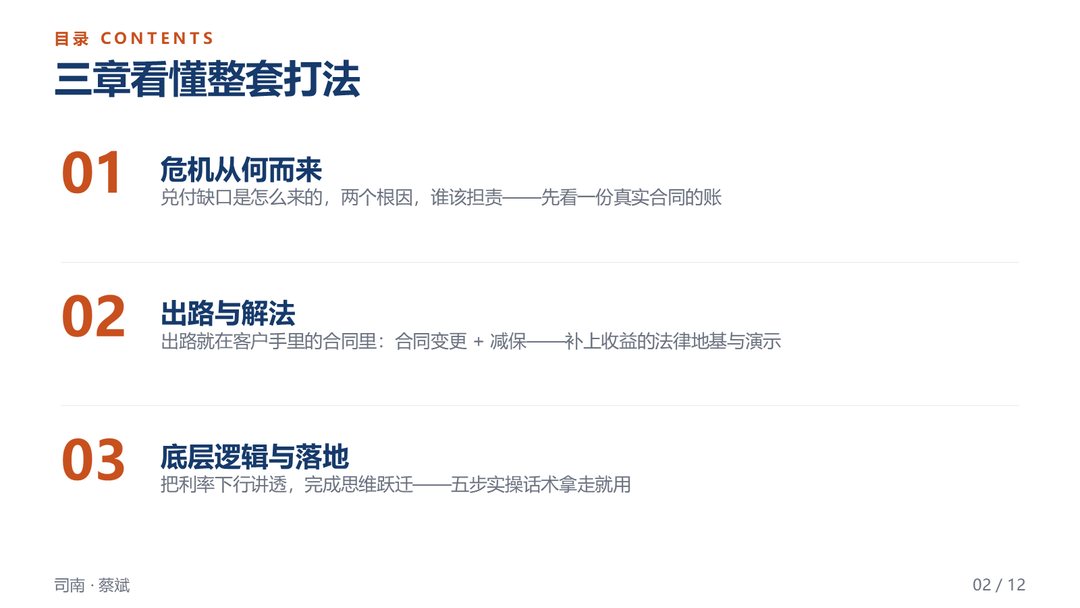
我把整套打法拆成三章。
第一章讲清楚账:这个窟窿到底有多大,谁该担责,我不回避。第二章讲解决办法:出路不在外面,就在客户手里那份合同上——合同内容是可以变更的,产品本身有减保功能,这两条是我们全部的底气。第三章讲底层逻辑:客户凭什么相信3.5%?因为利率往下走是长期的、结构性的,这个道理必须给客户讲透。
最后给一套五步动作,拿走就能用。
危机从何而来
先说定性。
这不是某个网点干砸了,也不是某个人不努力。这是整个行业在特定时期、用同一种方式卖同一种产品,必然要还的账。
我们先把责任说清楚,再把话说透,不用绕。
两个根因:把保险当成了定期卖
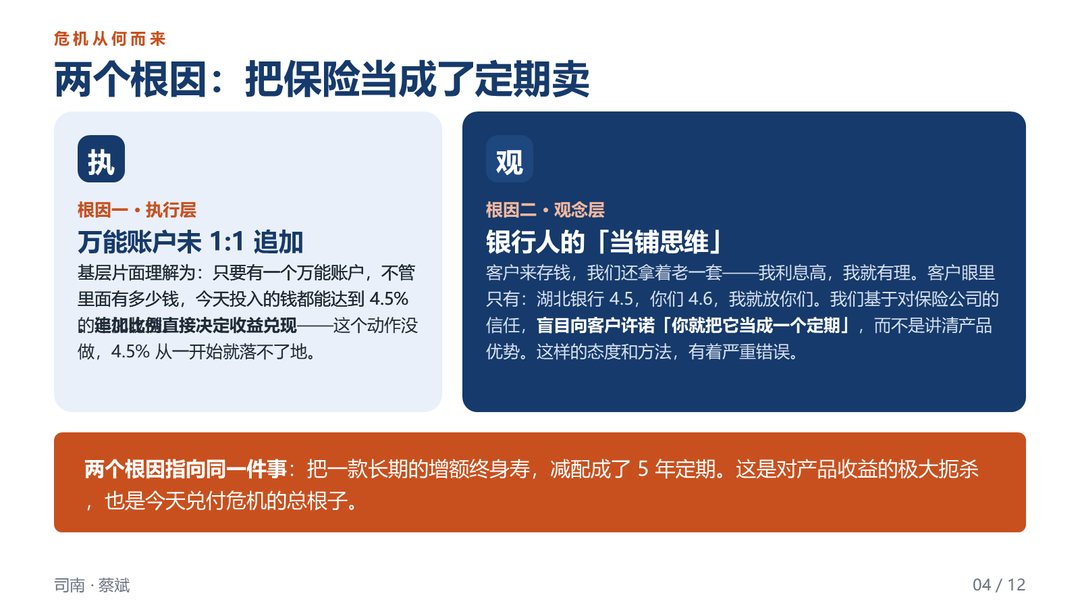
根子上有两个原因。
第一个在动作上:万能账户没有按1:1追加。很多人理解成——只要有个万能账户,不管里面有多少钱,今天投的钱就能到4.5。不是这样的,追加比例直接决定收益能不能兑现。
第二个在观念上:我们银行人有个当铺思维。客户来存钱,我们就拿老一套——我利息高,我就有理。客户眼里只有一件事:湖北银行4.5,你4.6,我就放你这。为了揽储,我们简单粗暴地告诉他「你就把它当成一个定期」。
这句话,就是今天所有麻烦的起点。
一份真实合同的缺口
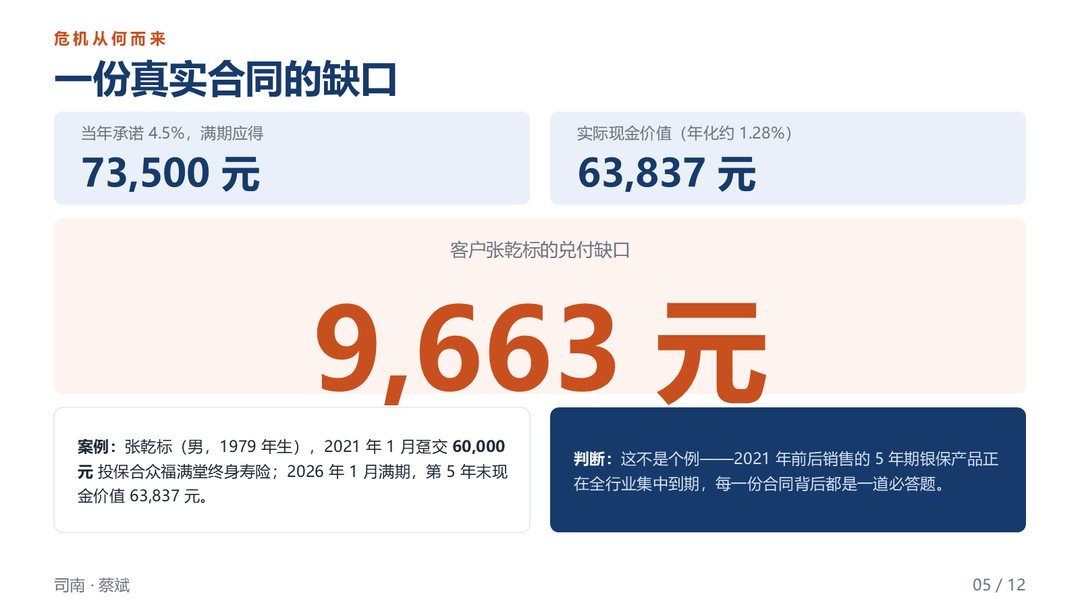
我拿一份真合同给大家看。
张乾标,1979年生,2021年1月一次交了6万,买的就是福满堂。到今年1月满5年,现金价值63,837块。当年按4.5算,他应该有73,500。差多少?9,663块,将近一万。
这不是个例。2021年前后卖出去的这批产品,现在正在全国集中到期。每一份合同背后,都是一个必须回答的问题。
出路与解法
接下来讲出路。
我告诉大家,出路不在外面、不在政策,就在客户手里那份合同上。我们把合同翻开来看看。
合同里藏着两个出路
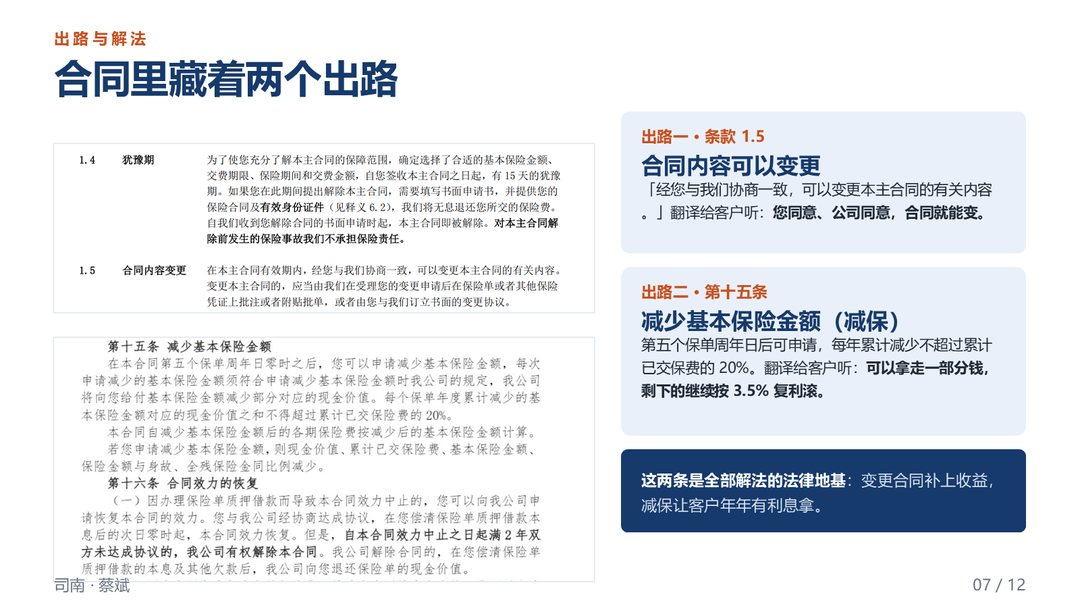
合同第二页,1.4犹豫期下面,有一条1.5合同内容变更:在本主合同有效期内,经您与我们协商一致,可以变更本主合同的有关内容。
这句话翻译给客户听就是——你同意,我们同意,合同内容就能改。
再看第十五条,减少基本保险金额,也就是减保:第五个保单周年日之后可以申请,每年累计减少不超过累计已交保费的20%。翻译给客户听——你可以拿走一部分钱,剩下的继续按3.5复利滚。
这两条,是我们全部解法的法律地基。
减保=银行的「部提」
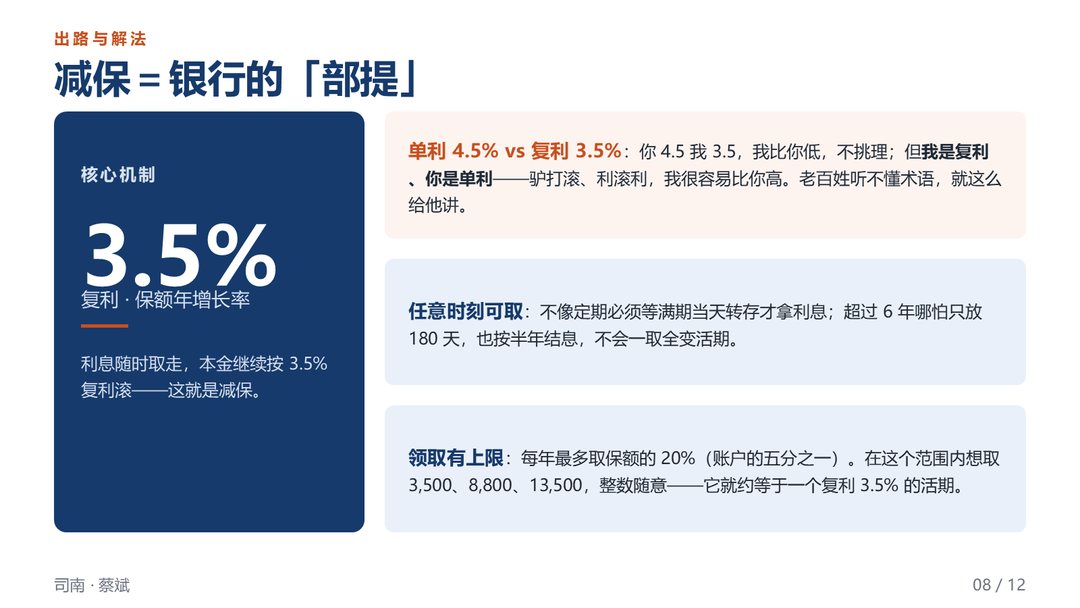
减保本质上就是银行的「部提」——利息你随时取走,本金继续按3.5复利滚。
这里要说清一个概念:单利和复利。你4.5是单利,我3.5是复利,我比你低,我不挑你的理;但我是驴打滚、利滚利,时间拉长了我很容易比你高。老百姓听不懂术语,你就这么跟他说。
另外两点:一是任意时刻可取,不像定期必须等满期当天;二是有上限,每年最多取保额的20%。在这个范围里,你想取3,500、8,800、13,500,整数随意。
减保演示:算总账,不亏反盈
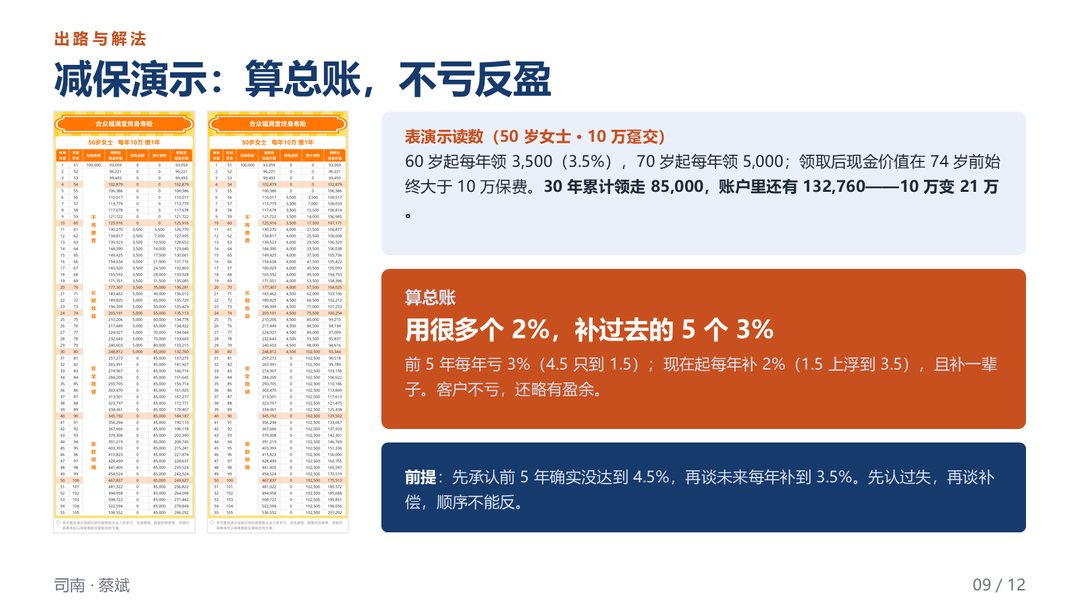
看这两张表。50岁女士,10万一次交。
60岁开始每年领3,500,70岁开始每年领5,000。你注意看:领了这么多钱之后,账户里的现金价值,74岁以前始终大于10万本金——也就是说,钱一直能随时拿走,领走的都是利息。30年下来,累计领走85,000,账户里还剩132,760,10万变成了21万。
这就是算总账:前5年每年亏3%,是5个3%;从现在开始每年补2%,补一辈子,是很多个2%。用很多个2去补5个3,客户不但不亏,还略有盈余。
但顺序不能反——先认过失,再谈补偿。
底层逻辑与落地
最后一章,讲客户心里那个问号:你凭什么保证以后?
这个必须讲透。讲不透,前面全白搭。
利率为什么是下降通道
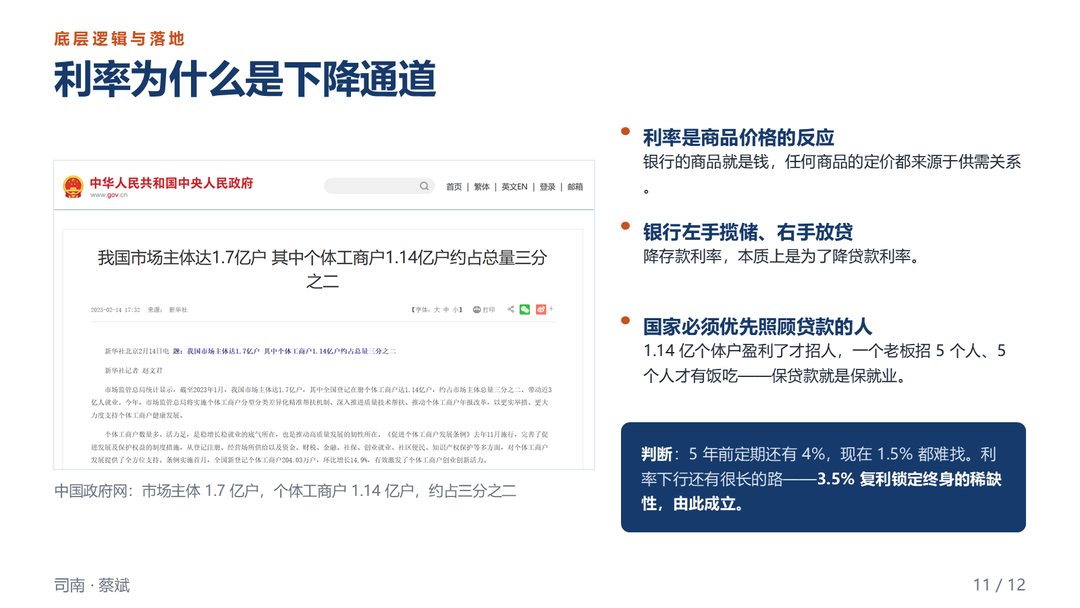
利率是什么?利率就是钱这个商品的价格。任何商品的价格,都由供需决定。
银行左手揽储、右手放贷。它降存款利息,本质上是为了降贷款利息。为什么要降贷款利息?因为国家要保就业。全国1.7亿市场主体,1.14亿是个体工商户,占了三分之二。这些个体户能赚到钱,一个老板招5个人,这5个人才有饭吃。
存款利息低了,老百姓日子还过得下去;可要是老板还不上贷款、批量失业,那才是大事。所以国家一定优先照顾贷款的人。
5年前定期还有4%,现在1.5都难找。这个通道还长得很——3.5复利锁定终身的稀缺性,就在这里。
银行是保管站,保险是规划
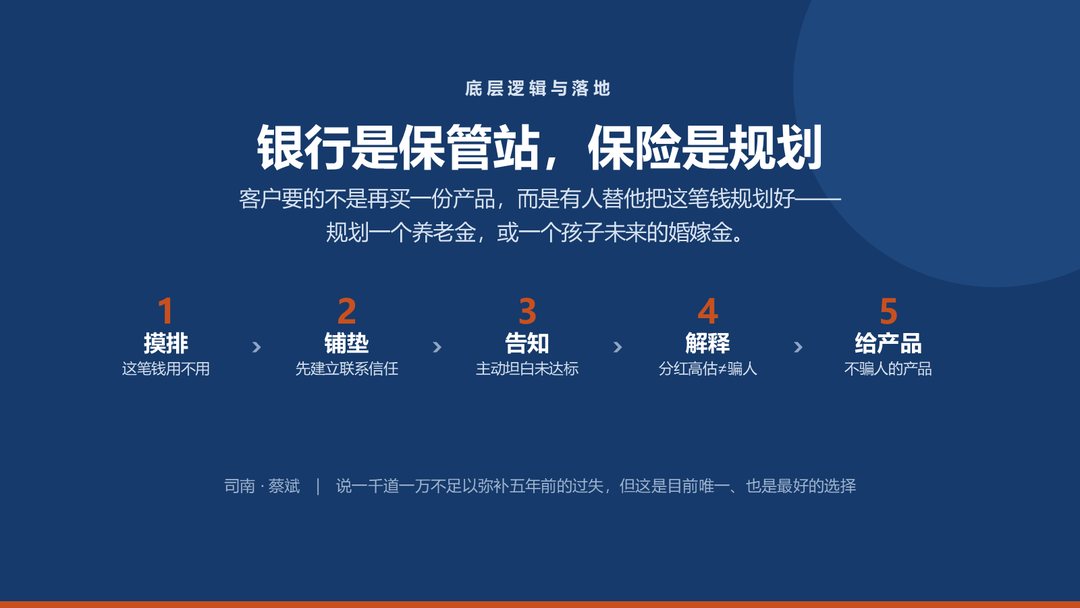
最后收个尾。银行是保管站,保险是规划。
客户把钱放银行,是让银行替他保管;我们卖的是规划,是替他安排好这笔钱什么时候用、给谁用。所以别一上来就谈产品。
按这五步走:第一摸排,这笔钱到底用不用;第二铺垫,先建立联系和信任;第三告知,主动坦白没达标——必须你主动说,不能等他自己发现;第四解释,是分红测算高估了,不是我们骗人;第五给产品,给他一个不骗人的产品。
说一千道一万,都不足以弥补五年前的过失。但这是我们目前唯一、也是最好的选择。